Notes pour hôteliers
Paiement en ligne à l’hôtel : méthodes, garantie de réservation et sécurité
Vitaly Gariev / Pexels
Vendredi, neuf heures du soir, le téléphone sonne : « Réservez-nous une double pour demain, nous paierons sur place. » Vous notez la réservation dans le Planner et gardez la chambre. Samedi passe, le client ne se montre pas — et la date ne se rattrape plus : canaux mis à jour, la demande est allée où restaient des chambres libres.
Une réservation sans garantie est une option gratuite que le client prend sur l’hôtel. Sur douze chambres, un no-show en saison n’est pas un « incident » : c’est une nuit entière qu’on ne vend pas deux fois.
Si un petit hôtel a besoin du paiement en ligne, ce n’est pas parce que « c’est l’usage » : c’est qu’il transforme la réservation, promesse, en engagement couvert. Voici avec quoi les clients paient vraiment, ce qui distingue empreinte et prépaiement, combien de temps vit un blocage et pourquoi la carte au téléphone est la pire façon d’encaisser. Décryptage pour un établissement de 9–30 chambres : sans service paiements ni consultation juridique.
Trois façons d’encaisser le client
Retirez les détails : trois chemins restent, qui ne diffèrent que par une chose — ce que devient l’argent au moment de la réservation.
Le paiement sur place. Le client réserve sans paiement en ligne ; l’argent arrive au check-in — carte au terminal ou espèces en caisse, le paiement s’inscrit dans la fiche de réservation. Le chemin le plus simple et le plus risqué : jusqu’au check-in, l’hôtel n’a qu’une promesse. Dans le Moteur de réservation (Booking Engine), ce tarif va sans étape de paiement — pas de page de carte pour le client, la réservation se confirme dès ses coordonnées.
Le prépaiement intégral. Le client paie la totalité en réservant. À l’arrivée, la réservation est soldée, l’hôtel détient non une promesse mais l’argent — avec l’obligation de le rendre si le client annule aux conditions du tarif.
L’empreinte bancaire. Aucun débit : le montant est bloqué sur la carte par préautorisation. L’argent reste chez le client ; l’hôtel a une garantie. Le client ne vient pas — le blocage se débite en pénalité selon la politique d’annulation ; il vient — on le libère sans toucher à l’argent.
| Modèle | L’argent au moment de la réservation | Ce que risque l’hôtel |
|---|---|---|
| Paiement sur place | Rien : l’argent viendra au check-in | No-show — date perdue, aucune base pour la pénalité |
| Empreinte bancaire | Blocage sur la carte, argent chez le client | Le blocage retombe s’il a été pris trop tôt |
| Prépaiement intégral | Débité aussitôt, argent chez l’hôtel | Annulation et litige : les règles du tarif et les preuves tranchent |
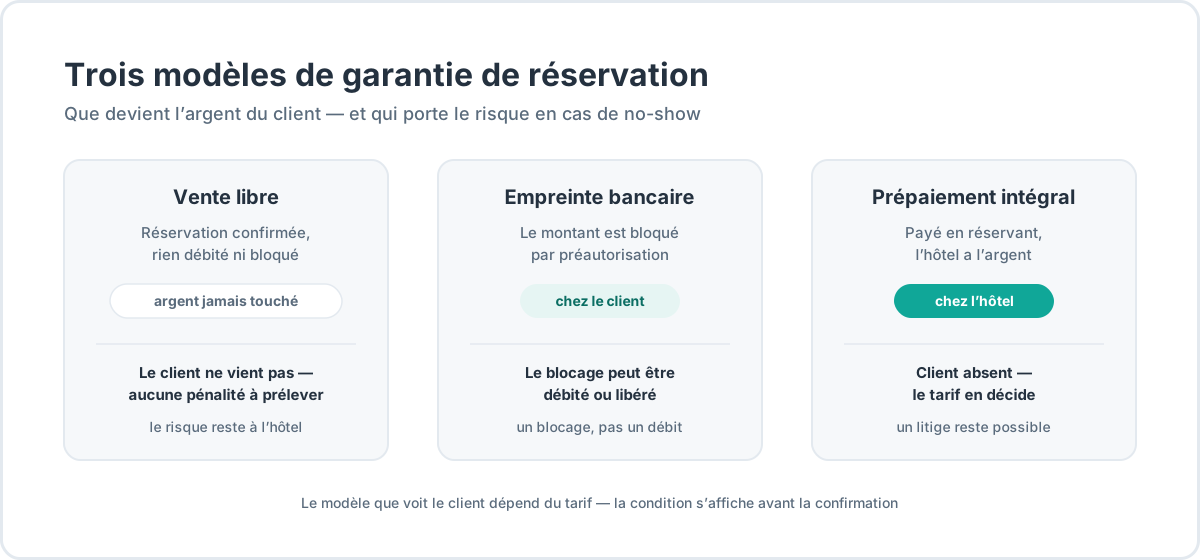
Dans les conversations, les trois mécanismes fondent en un mot, « dépôt » — et la confusion commence. Débité d’avance : prépaiement. Carte bloquée sans débit : empreinte bancaire. Le dépôt de garantie est un troisième mécanisme : théière cassée, serviettes oubliées — rien à voir avec le no-show, il n’aura pas sa place ici. Les mélanger coûte cher : chacun a sa mécanique, ses délais et son litige.
Le chemin vu par le client est décidé non par l’instant de la réservation, mais par le tarif. Pour l’un, paiement sur place ; pour un autre, prépaiement intégral ; pour un troisième, empreinte. La condition s’affiche en amont, dans le récapitulatif de commande, avant confirmation. Le client paie selon les règles qu’il a lues — moitié de la prévention des litiges. Comment HotelsCalendar assemble les trois modes et ce qui se règle dans le tarif — la page du Moteur de réservation.
Avec quoi les clients paient vraiment
La carte reste le noyau du paiement à distance ; la statistique le confirme. Selon l’enquête SPACE 2024 de la Banque centrale européenne (40 981 répondants dans 18 pays de la zone euro, données 2023–2024), les cartes portent 48 % des paiements en ligne du quotidien en nombre, 29 % reviennent aux portefeuilles numériques et applications de paiement. À l’hôtel, elle pèse encore plus : 46 % des opérations, parmi les plus hauts taux de tous les lieux de paiement — seuls les magasins d’équipement font mieux, les stations-service autant. Part des espèces en montant : 14 %, minimum de tous les lieux de paiement.
Les portefeuilles numériques sont la deuxième classe par le poids, et croissent plus vite que les cartes. Selon le Worldpay Global Payments Report 2026, ils concentrent 56 % de la valeur mondiale des achats en ligne et 33 % des achats hors ligne. C’est exactement leur travail : Apple Pay et Google Pay suppriment la saisie de la carte là où la conversion faiblit. Pour l’hôtel, conclusion simple : une partie des clients ne sortira jamais sa carte plastique, et sur la page du prestataire, le portefeuille se choisit là où la carte.
Le virement survit dans une niche : groupes, paiements d’entreprises, longs séjours réservés des mois à l’avance. Comme moyen du quotidien, il a perdu : ni le client ni l’hôtel ne veut attendre l’encaissement, et confirmer la réservation « à réception des fonds » est un travail manuel facile à oublier.
Enterrer les espèces serait prématuré, malgré les gros titres. Dans la même enquête de la BCE, leur part à l’hôtel en nombre d’opérations n’a pas reculé en deux ans mais progressé — de 25 % à 33 % —, et 62 % des consommateurs tiennent à pouvoir payer en espèces, tout court. Reste qu’à distance, les espèces ne passent pas — et c’est pourquoi la discussion du paiement en ligne se resserre sur la carte et sur la façon dont elle parvient à l’hôtel.
En raccourci, cela donne :
| Moyen | Où il a sa place | Ce qu’il faut garder en tête |
|---|---|---|
| Carte en ligne | Le chemin principal : réservation sur le site, paiement via un lien | Paiement confirmé par la banque du client — la protection de l’hôtel dans un litige |
| Portefeuilles numériques | La même étape de paiement, le téléphone du client | Une partie des clients ne sortira pas sa carte plastique |
| Virement bancaire | Groupes, entreprises, longues réservations | La confirmation « à réception des fonds » — du travail manuel |
| Espèces à la réception | Check-in, compléments, petites prestations | À distance, ne fonctionne pas du tout |
| Carte au téléphone | Nulle part | Ni authentification, ni transfert de responsabilité — section plus bas |
Cas plus rare : les cartes prépayées. Pratiques pour le client, elles garantissent moins à l’hôtel : les fonds peuvent manquer au débit. Rares, mais mieux vaut le savoir avant qu’un tarif avec empreinte ne débite zéro.
Ce que ça coûte. Accepter les cartes n’est pas gratuit : la commission d’encaissement revient au prestataire — un poste de dépenses à part. Ne la confondez pas avec le prix du système de gestion : la facture HotelsCalendar ne contient que l’abonnement, sans commission sur les réservations ni frais de modules. Trois lignes de dépenses vivent séparément — abonnement, encaissement, commission de canal — la première est fixe, les deux autres suivent le chiffre d’affaires.
Les canaux sont un chapitre à part. Les OTA — agences de voyages en ligne — tantôt encaissent le client à la réservation et reversent à l’hôtel, commission déduite ; tantôt laissent le paiement sur place. Ces modèles et leur coût pour l’hôtel — dans l’article sur les OTA. L’essentiel ici : sur votre site, la règle de paiement, c’est vous qui la fixez dans le tarif ; sur les canaux, le modèle fait partie de l’offre du canal.
Combien prendre et quand : la politique plutôt que la négoce
Le montant de la garantie se choisit entre quatre variantes standard — chacune a sa logique.
La première nuit. Elle couvre exactement la perte du no-show : une nuit vide. Le client accepte facilement, et l’hôtel n’a pas à expliquer d’où sort ce montant.
Un pourcentage de la réservation. Le compromis : séjours courts, le montant frôle la première nuit ; séjours longs, il pèse davantage. Cela marche bien quand la durée moyenne varie.
Le montant intégral. C’est déjà un tarif non remboursable — un produit à part, avec sa remise et ses règles strictes, pas une « empreinte plus grosse ». Comment se construisent ces tarifs et quand ils sont rentables — dans l’article sur le prix de la chambre.
Un montant fixe. Pratique quand les chambres n’ont pas le même prix : un chiffre clair au lieu des calculs.
Le choix se fige dans le tarif, pas au moment de la réservation — conclusion la plus pratique de la section. Une politique que la réceptionniste règle « selon la situation » dans la conversation ne marche pas : la moitié des réservations partira sans garantie, l’autre avec des conditions que personne n’a notées.
Sur le terrain, cela donne deux ou trois tarifs, pas une réponse unique à tous les cas. L’hôtel urbain de douze chambres aux séjours courts vit d’un duo : paiement sur place pour les clients directs que la réceptionniste connaît au téléphone, empreinte pour tous les autres. L’établissement en bord de mer qui vend deux à trois mois à l’avance tranche plutôt par le prépaiement — non par avarice : une date de juillet annulée une semaine avant l’arrivée n’a presque aucune chance de se revendre. Les appartements aux longs séjours prennent souvent une empreinte fixe : un chiffre clair pour toute durée, sans recalculs.
Deuxième enseignement — le moment. L’autorisation en ligne d’une carte vit peu : environ sept jours ; chez Visa, sans présentation de carte, la fenêtre est plus courte — cinq jours environ (4 jours et 18 heures, pour être précis). Mastercard, Amex et Discover accordent les mêmes sept. Autant de temps pour capturer le blocage ; sans débit dans ce délai, il retombe seul et l’argent revient au client.
D’où la règle de travail : une empreinte a du sens près de la date d’arrivée, pas un mois avant. Le schéma « on bloque la carte aujourd’hui, on débite après le départ » ne tient pas avec une empreinte anticipée : l’autorisation tombera avant que le client arrive. Pour les dates lointaines — prépaiement ou politique d’annulation avec pénalité ; l’empreinte reste un outil du premier cercle.
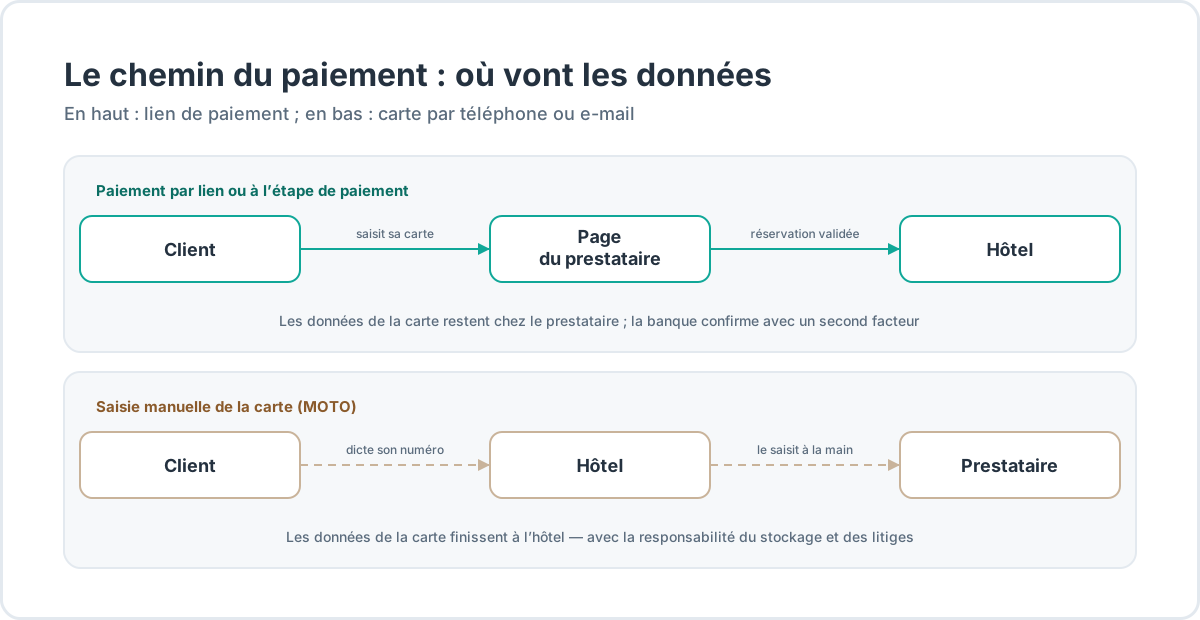
Troisième point — le destin du blocage. Depuis la fiche de réservation part vers le client un lien : l’empreinte, le paiement, ou les deux montants d’un coup. Le client saisit sa carte lui-même ; l’hôtel n’en voit pas les données. Une fois créé, le blocage attend trois destins : être débité au paiement, libéré sans toucher à l’argent, ou remboursé après débit. Mécanique et boutons — un sujet en soi, traité sur la page du PMS ; le sort de l’empreinte se décide à l’hôtel, pas à la passerelle.
Et une frontière honnête : le Guest Portal ne participe pas à cette chaîne. Le portail montre le solde dû, mais ne prend aucun paiement — le paiement passe par le lien de la réservation, sur le site de l’hôtel ou à la réception.
Le client n’est pas venu : que devient l’argent
Le no-show est le cas pour lequel on installe une garantie. Ensuite tout se joue sur la politique d’annulation inscrite dans le tarif : quelle pénalité, combien de jours avant, dans quel sens. Une réservation posée dans le Planner emporte ses conditions avec elle — la négoce « et sans pénalité, j’allais venir de toute façon » a lieu avant, pas après.
Réservation avec empreinte : la pénalité se prend dans le blocage, un débit au paiement sans solliciter le client. Avec prépaiement intégral : la pénalité est celle du tarif. Sans garantie : commence ce dont parle le premier paragraphe.
Une subtilité dont on parle peu : débiter une pénalité de la carte en l’absence du client n’est possible que si le client a confirmé la carte au moment de la réservation et consenti d’avance à ce type de débits. C’est alors un débit ordinaire, selon une règle vue avant confirmation. Mais si le numéro de carte a été dicté au téléphone, un tel débit tient sur parole — et ne survivra pas à un litige. Ce n’est pas un détail, c’est la ligne de partage du sujet ; nous y revenons dans la section sur le téléphone.
Les annulations d’avant l’arrivée ne sont pas l’ennemie de la garantie mais ses données d’entrée : les réservations se retirent à l’avance, les dates libérées se voient dans le rythme des réservations, et qui regarde ses dates à venir chaque semaine revend la nuit. Comment compter cela sans outil d’analyse — dans l’article sur l’OTB.
Sécurité : ce que l’hôtel doit vraiment vérifier
Dans les présentations des prestataires, deux sigles reviennent ; tous deux comptent, pas pour ce qu’ils semblent.
La SCA, l’authentification forte du client, est la règle par laquelle la banque confirme le paiement par un second facteur : pour le client, une étape de plus côté banque. Pour l’hôtel, pas un fardeau mais une protection : un paiement confirmé par le client lui-même est bien plus difficile à contester pour fraude — la responsabilité pèse sur la banque émettrice, pas sur l’hôtel. Le fonctionnement technique et les questions à poser au prestataire — dans l’article sur le Moteur de réservation.
PCI DSS est le standard de sécurité des données des cartes de paiement. Pour un hôtelier, son sens tient en une phrase : moins de systèmes de l’hôtel touchent aux données de la carte, moins il pèse d’exigences sur l’hôtel. Si le paiement passe sur la page du prestataire, les données de la carte n’arrivent jamais jusqu’à l’hôtel ; l’essentiel des exigences pèse sur le prestataire — on contrôle son certificat, pas celui de l’hôtel. C’est le montage le plus léger, et il est standard chez les systèmes pour petits établissements.
Et voici l’envers du décor : la sécurité des données ne protège pas des litiges. Un client peut contester un paiement parfaitement légitime — réservation oubliée, politique non lue, ou décision de récupérer son argent via sa banque. Aucun prestataire ne supprime ce risque — c’est pourquoi la section suivante est la plus pratique de l’article.
La carte au téléphone : pourquoi c’est la pire façon d’encaisser
La méthode paraît anodine : le client appelle, dicte numéro de carte, date d’expiration et code, la réceptionniste note et transmet au paiement. Dans la profession, cette méthode a un nom — MOTO, vente par correspondance ou par téléphone (mail order / telephone order) : accepter une carte sans la présenter, quand le client n’est pas là et la carte ne va pas au terminal. Les vieux guides hôteliers la présentent encore comme une option normale « pour les clients qui n’aiment pas payer en ligne ».
Or le principal à savoir sur MOTO sonne à contre-pied de la logique habituelle. Les paiements à distance sont protégés en Europe par l’authentification forte — mais ce sont précisément les cartes dictées au téléphone ou par courrier qui y échappent : des données dictées par téléphone restent hors du périmètre de la SCA. MOTO est la seule façon d’accepter une carte sans confirmation du client par sa banque ni transfert de responsabilité. Zéro protection, pas « moins de protection ».
Cela se déplie en trois problèmes concrets.
D’abord, le débit peut ne pas passer. La banque du client est en droit de rejeter une opération que son titulaire n’a rien confirmé, et l’hôtel n’a aucun outil pour y remédier : répéter les tentatives avec la carte d’un autre — déjà une bien mauvaise idée.
Ensuite, le litige. Le client dit à sa banque « je n’ai pas donné cette carte », et sa version paraît crédible : pas d’authentification, aucun moyen de prouver le consentement du titulaire. La charge de la preuve pèse sur l’hôtel — qui tient un cahier de chiffres.
Enfin, les données. Un numéro de carte noté sur un papier, dans un e-mail ou un tableur, c’est déjà du stockage de données de carte à l’hôtel — avec les exigences du standard, des amendes en cas de fuite et la question « comment prouverez-vous que le client y était favorable ». Le cahier posé sur la réception n’est pas un système de paiement : c’est la fuite la moins chère.
La profession délaisse la saisie manuelle, et pas par politesse : les réseaux de paiement durcissent la surveillance des opérations sans présentation de carte, et certains acquéreurs arrêtent d’en accepter. Miser dessus en 2026, c’est choisir sciemment le variant où l’hôtel a le moins de droits.
La dictée a aussi son versant client. « Est-il sûr de donner les données de sa carte à un hôtel ? » — l’une des questions les plus fréquentes du sujet, et derrière, une inquiétude simple : où logent désormais ces seize chiffres. Le client à qui l’on demande de dicter sa carte est mal à l’aise : refuser est gênant, accepter fait peur. Le lien dissout la question même — la carte se saisit sur la page du prestataire, l’hôtel ne voit aucun chiffre, la banque confirme le paiement. Plus commode pour les deux : le client, et la réceptionniste qui ne répond plus d’un numéro étranger.
Le remplacement dépend d’où se trouve le client. Sur place — la carte au terminal : carte présentée, tout est en règle. Au loin — un lien de paiement : le client saisit sa carte lui-même sur la page du prestataire, sa banque l’authentifie, l’hôtel n’en voit pas les données. Et s’il propose de dicter son numéro parce que « ce sera plus rapide », la réponse honnête tient en une phrase : le lien prendra une minute et nous protégera tous deux.
La rétrofacturation : ce que coûte un litige avec le client
La rétrofacturation (chargeback) est un litige remonté au niveau de la banque : le titulaire de la carte conteste le paiement auprès de son émetteur, pas de l’hôtel. Le montant quitte le compte de l’hôtel immédiatement, frais du réseau compris, avant tout examen. C’est l’hôtel qui rassemble les preuves : politique, échanges, confirmation de réservation. La réponse est attendue en 7–21 jours en général ; la décision de l’émetteur prend encore 60–75 jours — tout le cycle dure deux à trois mois.
La fenêtre de contestation va jusqu’à 120 jours — et voici le détail qui surprend quiconque y fait face pour la première fois : pour une prestation future, le délai court non depuis le paiement mais depuis la date de l’événement. Une réservation pour septembre payée en mars peut être contestée jusqu’à la fin décembre — trois mois après le départ du client.
Le prix. Selon les données de Mastercard et de Datos Insights, 261 millions de litiges de cartes ont traversé le monde en 2025, et environ 74 % vont jusqu’à la rétrofacturation complète. Le montant moyen d’un litige dans les voyages et l’hôtellerie est le plus élevé de tous les secteurs : aux États-Unis, 120 $ contre 84 $ dans le commerce de détail. Coût complet pour le commerçant, travail interne compris : 128 $ par litige, selon le calcul de Javelin de janvier 2026. L’estimation du fournisseur Sift ajoute la dynamique : sur un an, les rétrofacturations du voyage en ligne et de l’hébergement ont bondi de 816 % — un chiffre à prendre avec précaution, mais la direction est juste.
S’ajoute la pression par le haut. Depuis 2025, Visa a fusionné ses programmes de surveillance en un seul et compte plus sévèrement la litigiosité des opérations sans présentation de carte — indépendamment de l’issue : une rétrofacturation gagnée ne remet pas le compteur à zéro. Pour un petit établissement, ces seuils sont inatteignables ; la tendance compte : la tolérance envers les cartes que le client n’a pas confirmées se réduit.
Et le dernier point, le plus désagréable : le client commence rarement par l’hôtel. Selon les mêmes données de Mastercard et de Datos, environ 75 % des titulaires américains vont d’abord voir leur banque, pas le vendeur. Se défendre ensuite ne sert presque à rien — il faut travailler en amont : le paiement passe là où le client s’authentifie lui-même ; la politique d’annulation est écrite et visible avant la réservation ; le litige sur une empreinte se clôt avec les documents que l’hôtel a déjà.
Que conserver, concrètement. La politique d’annulation dans la version que le client a vue : une réservation emporte ses conditions avec elle. Les échanges — y compris les messages où le client confirme dates et règles. Le voucher parti au client, et l’export des réservations de la période, si le litige va jusqu’à l’examen. Ce dossier coûte quelques minutes par réservation et referme la plupart des litiges qui, sinon, tournent à la loterie.
Au final : la liste de contrôle
- Une réservation sans garantie est une option gratuite pour le client. Si la date est précieuse, choisissez un tarif avec empreinte ou prépaiement.
- Ne mélangez pas trois mécanismes : débité — prépaiement, carte bloquée — empreinte bancaire, dépôt de garantie — dégâts.
- Prenez l’empreinte près de l’arrivée : un blocage en ligne vit environ sept jours, cinq chez Visa.
- La condition de paiement se règle dans le tarif et le client la voit avant confirmation. « Selon la situation » n’est pas une politique.
- Carte au téléphone ou par e-mail : refusez. Ni authentification ni transfert de responsabilité — et les données de la carte atterrissent à l’hôtel.
- Paiement à distance — par lien, où le client saisit sa carte lui-même ; paiement sur place — au terminal.
- Le litige se compte depuis la date d’arrivée, pas depuis le paiement : gardez les documents de la réservation au moins jusqu’à la fin de saison.
- Si toute cette couche vit encore dans un cahier et une messagerie, regardez le minimum de logiciels pour le petit hôtel — dans un article à part.
Les questions que l’on pose le plus souvent
En quoi l’empreinte bancaire diffère-t-elle du prépaiement ?
De l’argent débité en réservant, c’est un prépaiement : la somme est aussitôt partie à l’hôtel. Un montant bloqué sur la carte sans débit, c’est une empreinte bancaire : l’argent reste chez le client, l’hôtel détient une garantie qu’on peut débiter, libérer ou rembourser. Le dépôt de garantie est un troisième mécanisme : il parle des dégâts dans la chambre, pas du no-show. Comment HotelsCalendar met en œuvre les deux modes — sur la page du Moteur de réservation.
Combien de temps tient une empreinte sur la carte du client ?
L’autorisation en ligne vit environ sept jours ; chez Visa, sans présentation de carte, la fenêtre est plus courte — cinq jours environ, quand Mastercard, Amex et Discover accordent sept. Sans débit dans ce délai, le blocage retombe de lui-même et l’argent revient au client. Voilà pourquoi l’empreinte se prend près de l’arrivée : un blocage « jusqu’au départ » ne tient pas depuis une somme gelée un mois avant. Le paiement à l’étape de réservation — dans l’article sur le Moteur de réservation.
Comment encaisser à distance quand le client a déjà réservé ?
Depuis la fiche de réservation part vers le client un lien de paiement en ligne — le solde, l’empreinte, ou les deux montants d’un coup. Le client saisit sa carte lui-même sur la page du prestataire, sa banque confirme le paiement et les données n’arrivent jamais jusqu’à l’hôtel. Ni dictée ni chiffres notés — c’est pourquoi, dans un tel litige, l’hôtel se défend avec des documents, pas avec des mots. Où vit la fiche de réservation — sur la page du PMS.
Peut-on payer sa réservation dans le Guest Portal ?
Non. Le portail montre au client sa réservation entière — prix jour par jour, prestations, taxes et solde dû — sans paiements : le paiement passe par le lien de la réservation, sur le site de l’hôtel ou à la réception. Ce que le client voit dans le portail et comment il y entre — sur la page du Guest Portal.
Est-il sûr d’accepter des données de carte au téléphone ou par e-mail ?
C’est la pire des méthodes. Une telle opération passe sans confirmation du client par sa banque et sans transfert de responsabilité : la banque peut refuser le débit, et au litige, l’hôtel devra prouver — un cahier de chiffres en main. En prime, un numéro noté, c’est du stockage de données de carte à l’hôtel, avec toutes les exigences du standard de sécurité. Le bon chemin : le client saisit sa carte lui-même, par lien ou à l’étape de paiement — voici comment cela fonctionne.
Qu’est-ce qu’une rétrofacturation et que risque l’hôtel ?
Un litige : le client conteste le paiement auprès de sa banque, le montant quitte l’hôtel immédiatement, frais du réseau compris, et c’est l’hôtel qui rassemble les preuves — 7–21 jours en général. La fenêtre va jusqu’à 120 jours et, pour une prestation future, se compte depuis la date d’arrivée, pas depuis le paiement. Le montant moyen d’un litige dans l’hôtellerie est le plus élevé de tous les secteurs. Prévention : le client paie là où sa banque l’authentifie, et la politique d’annulation se voit avant la réservation. Plus sur la confirmation du paiement — dans l’article sur le Moteur de réservation.